
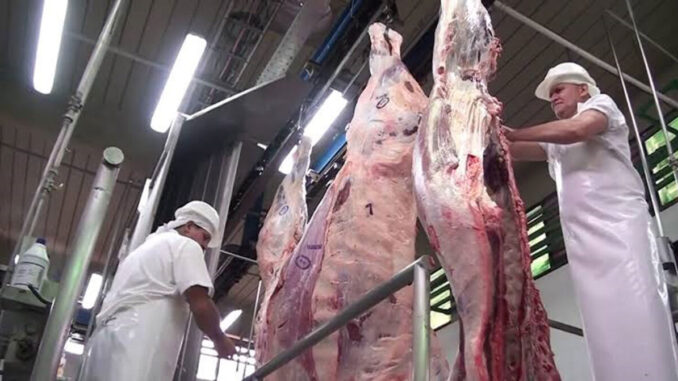
Aunque todavía existe una brecha importante entre las pretensiones de la industria y de los importadores israelíes, comenzaron las primeras negociaciones de cara al regreso de las cuadrillas kosher a Sudamérica,
Un informe de Tardáguila Agromercados sostiene que desde Paraguay un exportador estimó que el delantero podría aspirar a U$S 10.000 por tonelada FOB, frente a los U$S 9.000-9.500 manejados en la última zafra.
Del lado comprador, sin embargo, el panorama es bastante más cauteloso. Un importador señaló a WBR que los compradores israelíes no aceptaron una oferta de una planta importante de U$S 9.300 por tonelada FOB desde Paraguay y que, como máximo, algunos estarían dispuestos a mantener los U$S 9.000.
“En general, el ambiente es mantener los últimos precios en todos los orígenes de Sudamérica”, explicó. La fuente advirtió que, mientras no exista acuerdo, podría demorarse la salida de los equipos.
Israel cuenta actualmente con elevados stocks, a los que se suman contenedores atrasados que están llegando al mercado y volúmenes de carne enfriada con poca vida útil.
Esta situación está provocando bajas fuertes de precios para acelerar su colocación.
Como referencia, antes del receso Argentina trabajó el delantero regular en U$S 11.500-12.000 por tonelada FOB y Uruguay sobre U$S 10.000 FOB.
Los equipos estarían llegando a la región hacia fines de octubre; las negociaciones continuarán durante la feria del SIAL en París, del 17 al 21 de octubre.
MERCADO INTERNO
Mediante una drástica disminución de la demanda, la industria frigorífica intentó llevar los precios de la hacienda gorda a niveles más cercanos al equilibrio histórico respecto a los precios de exportación de la carne vacuna. Sin embargo, los precios del gordo están en alza desde la semana pasada, sin que se haya logrado el objetivo.
El indicador que elabora el Instituto Nacional de Carnes (INAC), sobre la relación entre el precio del ganado comprado por los frigoríficos y el de la tonelada de carne exportada ha evolucionado casi todo el año por encima del promedio histórico, el que se podría considerar un mercado “equilibrado”. Esto indica que el mercado ha estado recalentado casi todo el año, tanto para novillos como para vacas. La causa de este recalentamiento es la escasez de materia prima. Como todo bien que escasea, su precio tiende a aumentar.
También escasea la carne en el mercado internacional, lo que llevó su precio a niveles históricos de más de U$S 6.000 por tonelada carcasa desde mayo. Pero la hacienda subió más, comprometiendo los márgenes de los frigoríficos.
Desde principios de setiembre el cociente novillo/exportación se ubicó por encima de 1, sostiene Tardáguila Agromercados. Quiere decir que el precio de compra del animal superó al de venta de la carne sin considerar todos los demás costos industriales. Una relación claramente insostenible en un mediano plazo.
La difícil situación por la que atraviesa la industria frigorífica es el último coletazo de la sequía de 2022/23.
Ingresa o suscríbete para leer la noticia completa y todo el contenido del diario.
Sé el primero en comentar